


Con el objetivo de profundizar los mecanismos de fiscalización de los fondos públicos, el gobernador de Misiones, Hugo Passalacqua, remitió a la Cámara de Representantes un proyecto de ley para extender expresamente las atribuciones del Tribunal de Cuentas sobre todas las empresas y sociedades que cuenten con participación del Estado provincial y de los municipios. La propuesta, que tomó estado parlamentario formal durante la última sesión legislativa, establece pautas claras para la rendición de cuentas en estructuras empresariales vinculadas a la administración pública.
La iniciativa promueve una actualización sustancial en los alcances del órgano auditor externo y plantea un cronograma de adaptación técnica e institucional, previendo que la modificación legal entre en vigencia de manera plena el 1 de enero de 2027 una vez tratada y aprobada por los diputados provinciales.
Alcance de la reforma sobre empresas públicas y sociedades mixtas
El núcleo del proyecto radica en la modificación puntual del artículo 2 de la Ley I-N.º 3 (norma anteriormente registrada bajo la denominación de Decreto Ley 1214/60), a través del agregado de un segundo párrafo. Esta incorporación define con precisión jurídica qué entidades deberán quedar sujetas a la fiscalización obligatoria del organismo de control.
De acuerdo con el texto articulado, quedarán alcanzadas de forma taxativa:
- Las empresas del Estado formalmente constituidas.
- Las sociedades de economía mixta en las que participe la provincia o los municipios.
- Las sociedades anónimas dependientes de la administración pública o con participación estatal mayoritaria.
- Cualquier otra entidad societaria donde el Estado provincial o municipal posea la mayoría del capital social o disponga de la capacidad predominante para la toma de decisiones corporativas.
Con esta redacción, el Poder Ejecutivo busca despejar cualquier tipo de vacío legal o duda de interpretación doctrinaria respecto a los límites de actuación del ente fiscalizador sobre entes productivos o de servicios con capital público.
El compromiso oficial con la transparencia pública
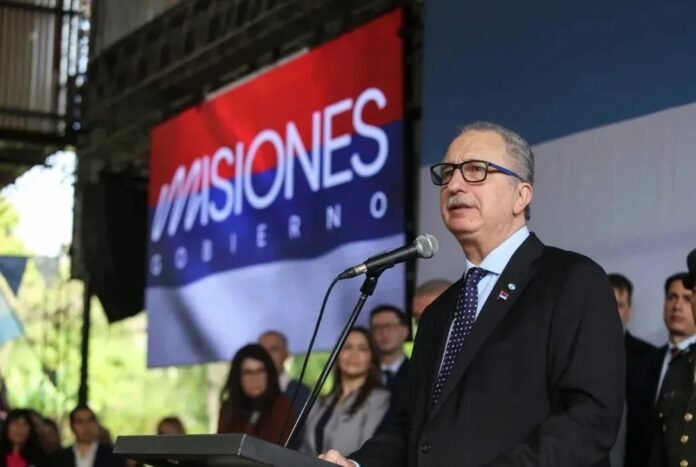
Al fundamentar el envío del proyecto de ley a la Legislatura, Passalacqua remarcó que el fortalecimiento institucional responde a una demanda concreta de la ciudadanía respecto del destino y manejo de los recursos públicos.
“Los misioneros nos exigen cada día mayor claridad, apertura y transparencia en el uso de los dineros públicos. Está muy bien y así debe ser”, expresó el mandatario provincial.
En esa misma línea, el titular del Ejecutivo provincial sintetizó el espíritu de la iniciativa al señalar un principio cardinal de la gestión administrativa:
“Gobernar es también mostrar transparencia”.
Desde la gobernación recalcaron que la transparencia y la rendición de cuentas continuarán integrando el eje estratégico de la administración, garantizando que el escrutinio de los fondos colectivos sea uniforme tanto en las dependencias centralizadas y descentralizadas como en los esquemas societarios descentralizados.
Seguridad jurídica y atribuciones del Tribunal de Cuentas
Un aspecto central destacado en los fundamentos del proyecto es que la norma no contempla la creación de un nuevo ente burocrático ni la superposición de estructuras auditoras. Por el contrario, la medida tiene como propósito perfeccionar y dotar de seguridad jurídica las facultades del Tribunal de Cuentas, el cual ya opera como órgano constitucional encargado del control externo del sector público provincial.
Al precisar sus competencias de manera explícita en el texto legal, el organismo dispondrá de un marco incuestionable para revisar balances, evaluar el cumplimiento normativo interno, auditar ejercicios económicos y, en caso de constatar irregularidades o desvíos, sustanciar los correspondientes juicios de cuentas, deslindar responsabilidades administrativas y fijar las sanciones patrimoniales que correspondan según el régimen vigente.
Estructura del proyecto y vigencia prevista para 2027
El proyecto legislativo remitido consta de tres artículos en total. El primero formaliza la reforma del artículo 2 de la Ley I-N.º 3; el segundo fija la fecha concreta de implementación a partir del 1 de enero de 2027; y el tercero corresponde a la cláusula de forma parlamentaria.
La decisión de postergar la entrada en vigor hasta comienzos de 2027 responde estrictamente a requerimientos operativos. Según los fundamentos oficiales, la ventana temporal resulta indispensable para coordinar metodologías de trabajo, armonizar manuales de procedimiento y permitir que tanto el Tribunal de Cuentas como las sociedades alcanzadas adecuen sus sistemas contables y administrativos al flamante régimen de auditoría.

